
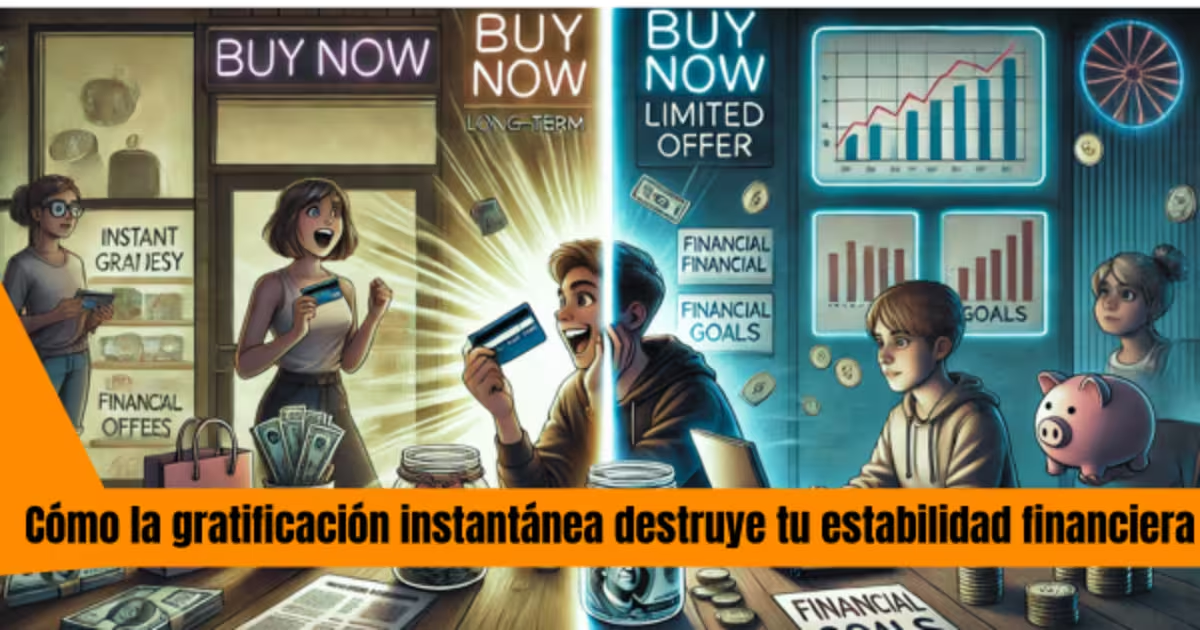
Cómo la gratificación instantánea destruye las finanzas. Parece algo super logico, pero desarrollar la gratificación diferida es clave para lograr una vida financiera estable y próspera. Aunque vivimos en un mundo que fomenta la gratificación instantánea, con estrategias como la planificación, el ahorro automatizado y el control de impulsos, podemos tomar decisiones más inteligentes con nuestro dinero. A largo plazo, estos hábitos nos permitirán alcanzar metas financieras significativas sin caer en deudas o gastos innecesarios.
Si quieres mejorar tu relación con el dinero, empieza aplicando pequeñas estrategias hoy y notarás la diferencia en tu futuro financiero. ¡Tú tienes el control! 🚀
En este post
1. Introducción
La gratificación instantánea es una de las mayores amenazas para la estabilidad financiera en la actualidad. Vivimos en una era donde todo está al alcance de un clic, lo que nos impulsa a gastar sin pensar en las consecuencias a largo plazo. Desde las compras impulsivas hasta el uso excesivo de tarjetas de crédito, este comportamiento puede llevarnos a la deuda y evitar que logremos nuestras metas financieras. En este artículo, analizaremos cómo la gratificación instantánea afecta nuestras finanzas y qué estrategias podemos implementar para controlarla.
2. ¿Qué es la gratificación instantánea?
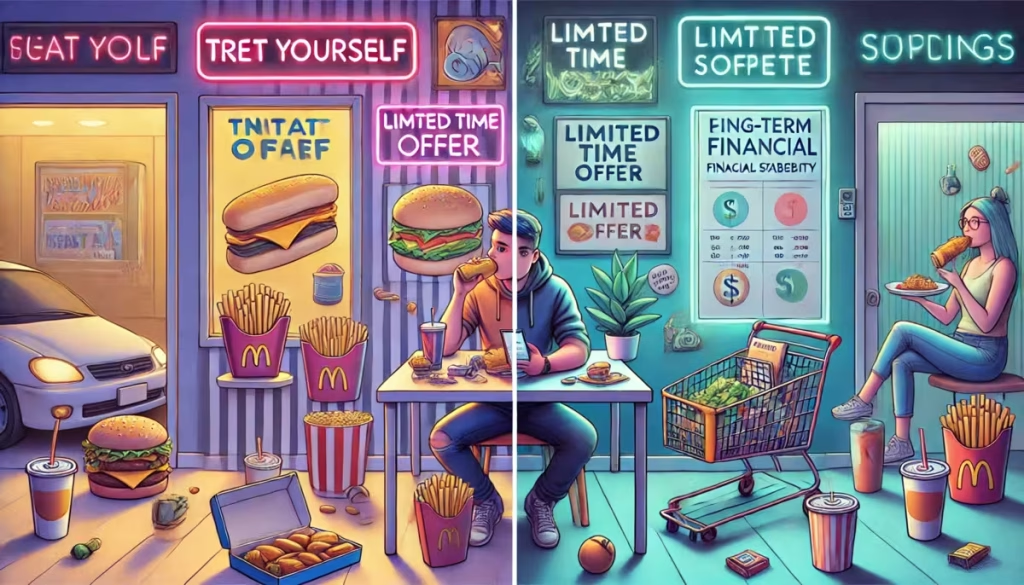
La gratificación instantánea es la tendencia a buscar recompensas inmediatas en lugar de esperar por beneficios a largo plazo. En términos financieros, esto se traduce en gastos impulsivos y la incapacidad de ahorrar o invertir con disciplina.
3. El impacto de la gratificación instantánea en las finanzas personales
Cuando nos dejamos llevar por la gratificación instantánea, gastamos dinero en cosas que no necesitamos y sacrificamos nuestra seguridad financiera futura. Este comportamiento puede llevarnos a vivir de sueldo en sueldo, acumular deudas y no tener ahorros para emergencias.
4. Factores psicológicos detrás de la gratificación instantánea
Nuestra mente está programada para buscar placer inmediato. La dopamina, el neurotransmisor del placer, se libera cuando realizamos una compra, lo que refuerza el comportamiento impulsivo. Este mecanismo nos dificulta tomar decisiones racionales sobre el dinero.
5. El papel del marketing y la publicidad en el consumo impulsivo
Las empresas conocen bien cómo funciona nuestra mente y utilizan estrategias de marketing para incitarnos a comprar. Ofertas limitadas, descuentos exclusivos y compras con un solo clic fomentan la gratificación instantánea y el consumo desmedido.
6. Las compras por impulso y el endeudamiento
Las tarjetas de crédito y las opciones de pago a plazos facilitan la compra de productos sin pensar en el impacto a largo plazo. Muchas personas terminan endeudadas por adquirir cosas que no pueden pagar en el momento.
7. El efecto de la gratificación instantánea en el ahorro y la inversión
Cada vez que gastamos impulsivamente, sacrificamos el dinero que podríamos haber destinado al ahorro o a la inversión. La falta de planificación a largo plazo impide la acumulación de riqueza y la seguridad financiera.
8. Cómo la tecnología y las redes sociales refuerzan la gratificación instantánea
Las redes sociales y las plataformas de comercio electrónico han hecho que comprar sea más fácil que nunca. Las recomendaciones personalizadas y los anuncios dirigidos nos incitan a gastar de manera impulsiva sin evaluar si realmente necesitamos lo que estamos comprando.

https://www.instagram.com/p/DHGlyIhui_v
9. La diferencia entre deseos y necesidades en la toma de decisiones financieras
Uno de los mayores problemas de la gratificación instantánea es la dificultad para diferenciar entre deseos y necesidades. Es clave aprender a identificar qué compras son esenciales y cuáles pueden posponerse o eliminarse por completo.
10. Estrategias para resistir la gratificación instantánea y mejorar la estabilidad financiera
- Establecer un período de espera antes de comprar
- Crear un presupuesto y apegarse a él
- Eliminar las tarjetas de crédito para compras innecesarias
- Evitar compras emocionales y analizar si el gasto es realmente necesario
- Ahorrar antes de gastar en bienes de alto valor
11. La importancia de la planificación y el presupuesto
Tener un plan financiero claro ayuda a evitar la gratificación instantánea. Asignar un presupuesto mensual para gastos, ahorro e inversión puede evitar que gastemos más de lo que podemos permitirnos.
12. Cómo desarrollar una mentalidad de gratificación diferida
La gratificación diferida es la capacidad de resistir la tentación de obtener una recompensa inmediata para recibir una recompensa mayor en el futuro. Es un principio clave en la educación financiera y en la construcción de la estabilidad económica, ya que permite priorizar el ahorro, la inversión y el consumo consciente en lugar de los gastos impulsivos.
Desarrollar esta mentalidad no es fácil, ya que nuestra sociedad está diseñada para incentivar el consumo inmediato. Sin embargo, con estrategias adecuadas y cambios en nuestra forma de pensar, es posible fortalecer el autocontrol y mejorar nuestra salud financiera.
12.1. La gratificación diferida y su impacto en la vida financiera
Las personas con una mentalidad de gratificación diferida suelen tener mayor éxito financiero porque:
- Ahorran regularmente en lugar de gastar sin control.
- Evitan deudas innecesarias y manejan mejor su crédito.
- Planifican compras importantes y evalúan si realmente las necesitan.
- Invierten a largo plazo, generando riqueza con el tiempo.
Un estudio famoso sobre este concepto es el Experimento del malvavisco, realizado por el psicólogo Walter Mischel en los años 60. En este experimento, se ofrecía a niños la opción de comerse un malvavisco de inmediato o esperar unos minutos para recibir dos malvaviscos. Los niños que lograban esperar fueron los que, años después, mostraron mejores habilidades para manejar sus finanzas y tomar decisiones responsables en su vida adulta.
12.2. Estrategias para fortalecer la gratificación diferida
12.2.1. Establecer metas financieras claras
Si no tienes un objetivo financiero, es más fácil caer en el consumo impulsivo. Define metas específicas, como:
- Ahorrar una cantidad fija cada mes.
- Pagar deudas antes de cierta fecha.
- Invertir en un fondo de retiro o en bienes que generen ingresos pasivos.
- Comprar una casa o vehículo sin endeudarte excesivamente.
Tener un propósito claro te motivará a resistir la tentación del gasto impulsivo.
12.2.2. Crear un sistema de recompensas a largo plazo
El cerebro responde bien a las recompensas. En lugar de ceder a la gratificación instantánea, puedes diseñar un sistema de recompensas más beneficioso, como:
- Ahorrar durante seis meses para permitirte un pequeño lujo sin afectar tus finanzas.
- Cumplir con tu presupuesto durante un año y darte un premio controlado.
- Invertir en educación financiera para generar mayores ingresos en el futuro.
Esto entrena tu mente para valorar más las recompensas futuras que las inmediatas.
12.2.3. Implementar la regla de los 30 días para compras no esenciales
Antes de hacer una compra impulsiva, date un margen de 30 días para pensar si realmente la necesitas. Pasado este tiempo, evalúa si la compra sigue siendo una prioridad. En la mayoría de los casos, te darás cuenta de que el deseo inicial se disipó y puedes usar ese dinero para algo más importante.
12.2.4. Automatizar el ahorro e inversión
Configura transferencias automáticas de tu cuenta principal a una cuenta de ahorro o inversión. De esta manera, priorizas el ahorro antes de gastar, lo que reduce la tentación de usar ese dinero en compras impulsivas.
12.2.5. Reducir la exposición a estímulos de consumo
Las redes sociales, los anuncios en internet y las tiendas en línea están diseñadas para provocar compras impulsivas. Para evitar caer en estos hábitos, puedes:
- Desactivar las notificaciones de ofertas y promociones.
- Eliminar las tarjetas de crédito guardadas en tiendas en línea.
- Limitar el tiempo en redes sociales para evitar la publicidad agresiva.
12.2.6. Desarrollar disciplina financiera con pequeños cambios
No es necesario hacer cambios drásticos de inmediato. Empieza con pequeños hábitos como:
- Reducir el gasto en café o comida fuera de casa.
- Evitar las compras impulsivas durante un mes.
- Aumentar progresivamente el porcentaje de ahorro cada mes.
Estos pequeños pasos te ayudarán a fortalecer tu autocontrol financiero con el tiempo.
12.3. Beneficios a largo plazo de la gratificación diferida
Adoptar una mentalidad de gratificación diferida no solo mejora tu estabilidad financiera, sino que también tiene otros beneficios:
- Menos estrés financiero: Al evitar deudas innecesarias, reduces la ansiedad y la presión económica.
- Más oportunidades: El dinero ahorrado e invertido te brinda más opciones en el futuro, como viajar, cambiar de trabajo o emprender un negocio.
- Mayor control sobre tus finanzas: En lugar de que el dinero te controle, tú decides cómo manejarlo estratégicamente.
13. Conclusión
Ya sabes como como la gratificación instantánea destruye las finanzas
La gratificación instantánea puede ser un gran obstáculo para la estabilidad financiera. Controlar el impulso de gastar en el momento y priorizar el ahorro y la inversión nos permite construir una vida económica más segura y próspera. Adoptar estrategias como la planificación, la educación financiera y la gratificación diferida puede marcar la diferencia en nuestra salud financiera.
14. Preguntas frecuentes
¿Cómo saber si la gratificación instantánea está afectando mis finanzas?
Si gastas impulsivamente, tienes dificultades para ahorrar o usas tarjetas de crédito sin control, es posible que estés priorizando la gratificación instantánea sobre tu estabilidad financiera.
¿Qué puedo hacer para controlar mis compras impulsivas?
Puedes establecer un período de espera antes de comprar, hacer un presupuesto y diferenciar entre deseos y necesidades para evitar gastos innecesarios.
¿Por qué es importante la gratificación diferida en las finanzas?
Posponer las recompensas ayuda a acumular riqueza, evitar deudas y lograr objetivos financieros a largo plazo.
¿Las redes sociales influyen en la gratificación instantánea?
Sí, las redes sociales promueven el consumo impulsivo a través de la publicidad personalizada y la presión social para comprar lo que otros tienen.
¿Cómo puedo empezar a ahorrar si estoy acostumbrado a gastar impulsivamente?
Comienza con pequeños ahorros automáticos, establece metas financieras concretas y reduce el acceso a métodos de pago que faciliten compras impulsivas.

Soy un tipo que pagó una deuda de 42.000% de su sueldo en menos de 6 meses y hoy en dia enseño como hacerlo.




Trackbacks/Pingbacks