Cómo leer un estado financiero personal y tomar mejores decisiones no es solo una habilidad útil, es una ventaja estratégica que puede cambiar radicalmente tu relación con el dinero. Imagina por un momento que puedes ver con claridad hacia dónde va cada centavo que ganas, cómo cada gasto impacta tu futuro y qué decisiones te acercan —o alejan— de tus metas financieras.
Esta guía no se trata simplemente de sumar y restar: se trata de leer entre líneas, de descubrir oportunidades ocultas y de evitar trampas silenciosas que erosionan tu progreso económico sin que lo notes. Los siguientes puntos te revelarán cómo transformar tu estado financiero en un verdadero mapa de decisiones inteligentes y cómo evitar los errores más comunes que te podrían estar saboteando sin que siquiera lo sepas.
En este post
Introducción
Saber cómo leer un estado financiero personal es una de las habilidades más importantes para mejorar tus decisiones económicas. Sin importar si tienes conocimientos previos de finanzas o no, entender tu situación financiera te permite planificar con claridad, evitar deudas innecesarias y construir un futuro económico sólido.
Este artículo te guiará paso a paso para que aprendas a interpretar tu estado financiero personal de manera efectiva y tomes decisiones más inteligentes con tu dinero.
1. ¿Qué es un estado financiero personal?
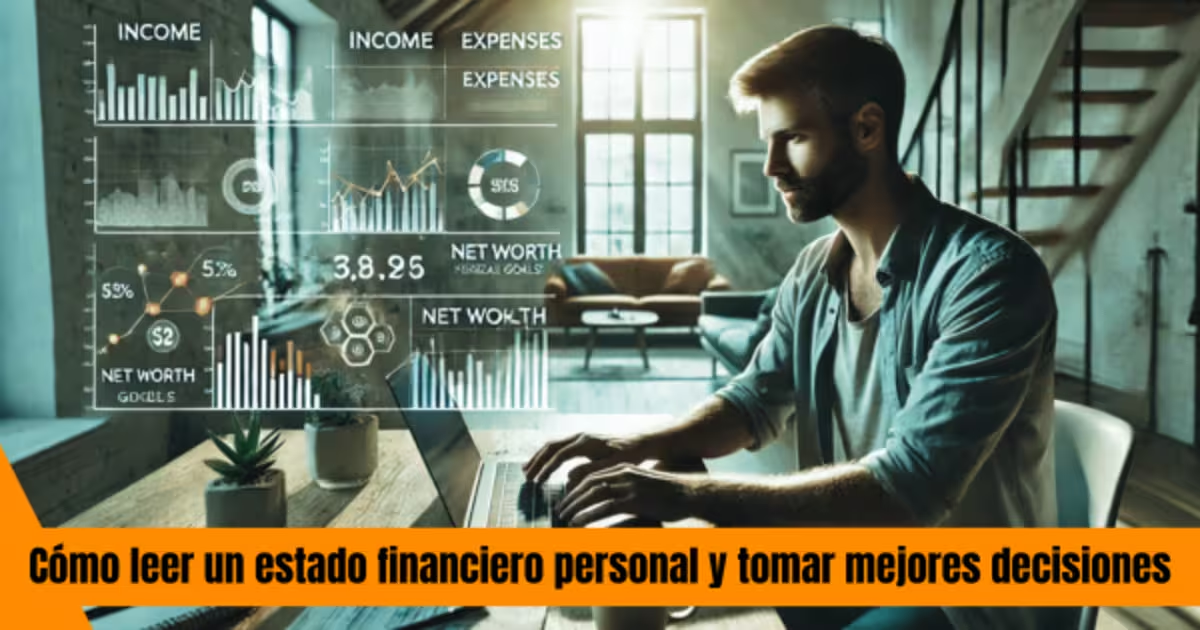
Un estado financiero personal es un documento que resume tu situación económica en un momento determinado. Incluye tus activos (lo que posees), pasivos (lo que debes) y tu patrimonio neto (la diferencia entre ambos). También puede incluir ingresos, gastos y flujo de efectivo mensual.
2. ¿Por qué es importante saber leerlo?
Porque te ayuda a:
- Conocer tu verdadera situación financiera.
- Detectar desequilibrios entre ingresos y gastos.
- Evaluar tu nivel de endeudamiento.
- Establecer metas económicas realistas.
- Tomar decisiones financieras con mayor seguridad.
3. Elementos clave de un estado financiero personal
Un buen estado financiero personal debe incluir:
- Activos (efectivo, cuentas bancarias, inversiones, bienes)
- Pasivos (deudas, préstamos, tarjetas de crédito)
- Patrimonio neto
- Ingresos mensuales
- Gastos mensuales
- Flujo de efectivo
4. Activos: qué son y cómo identificarlos
Los activos representan todo lo que tienes de valor. Incluye:
- Efectivo en mano o en cuentas bancarias
- Bienes inmuebles (casas, terrenos)
- Vehículos
- Inversiones (acciones, fondos, criptomonedas)
- Cuentas por cobrar
💡 Consejo: Valora tus activos a precio de mercado actual para mayor precisión.

https://www.instagram.com/p/DHKUoeJNOI7
5. Pasivos: cómo reconocer tus deudas
Los pasivos son todas las obligaciones financieras pendientes:
- Préstamos personales
- Hipotecas
- Tarjetas de crédito
- Préstamos estudiantiles
- Créditos de automóviles
💡 Revisa tasas de interés y plazos para entender el peso de cada deuda.
6. Patrimonio neto: la verdadera medida de tu salud financiera
Fórmula:
Patrimonio neto = Activos – Pasivos
Un patrimonio positivo indica solvencia. Si es negativo, hay desequilibrio que debe corregirse.
7. Cómo interpretar tus ingresos
Anota todos los ingresos recurrentes y esporádicos:
- Salario
- Bonos o comisiones
- Ingresos por alquileres
- Ganancias de inversiones
- Freelance u otros ingresos
👀 Importante: Evalúa la estabilidad y frecuencia de cada fuente.
8. Análisis de gastos: tipos y control
Divide tus gastos en:
- Fijos: alquiler, servicios, transporte
- Variables: entretenimiento, comida fuera, compras
- Eventuales: reparaciones, viajes, imprevistos
💡 Usa herramientas digitales o apps para hacer seguimiento.
9. Flujo de efectivo personal: cómo rastrearlo y usarlo a tu favor
El flujo de efectivo es la diferencia entre tus ingresos y tus gastos mensuales.
- Positivo: puedes ahorrar e invertir.
- Negativo: estás gastando más de lo que ganas.
✅ Objetivo: mantener un flujo de efectivo positivo constante.
10. Indicadores financieros personales útiles
- Relación deuda/ingreso
- Tasa de ahorro mensual
- Índice de liquidez
- Crecimiento del patrimonio neto
Estos te ayudan a medir tu progreso y ajustar hábitos.
11. Cómo usar tu estado financiero para tomar mejores decisiones
Una vez que tienes tu estado financiero personal completo y actualizado, el siguiente paso —y el más transformador— es usar esa información como base para cada decisión económica que tomes. Aquí es donde el conocimiento se convierte en acción estratégica.
📌 Identifica áreas críticas y puntos de fuga
Tu estado financiero revela exactamente dónde estás perdiendo dinero. Tal vez estás gastando más de lo que crees en suscripciones innecesarias, comidas fuera o cargos bancarios. Detectar esos puntos de fuga te permite recortar sin dolor y ahorrar sin esfuerzo.
📌 Prioriza tus metas financieras
Ya sea comprar una casa, salir de deudas, ahorrar para un viaje o jubilarte joven, el análisis del estado financiero te muestra qué tan cerca estás de tus objetivos y qué ajustes necesitas para alcanzarlos más rápido.
👉 Por ejemplo: Si tu flujo de efectivo es positivo, puedes aumentar tus aportes a una inversión. Si es negativo, tal vez debas aplazar una compra no esencial.
📌 Planifica tus inversiones con criterio
Un estado financiero claro te dice cuánto puedes invertir sin poner en riesgo tu liquidez. Esto evita decisiones impulsivas como invertir dinero que en realidad necesitas para cubrir tus gastos básicos o emergencias.
📌 Toma decisiones con visión a largo plazo
Evalúa si puedes asumir nuevos compromisos financieros (como una hipoteca, un préstamo o emprender un negocio), basándote no solo en tus ingresos actuales, sino en tu patrimonio neto y en tu estabilidad financiera general.
📌 Mejora tu negociación crediticia
Un estado financiero sólido y bien presentado puede servir como respaldo para negociar mejores condiciones de crédito, tasas de interés más bajas o incluso aumentar tu línea de crédito. Los bancos valoran a los clientes que comprenden y gestionan bien sus finanzas.
✅ Resumen práctico
| Decisión | Cómo el estado financiero ayuda |
| Reducir gastos | Muestra dónde se pierde dinero |
| Invertir | Determina la capacidad real de inversión |
| Ahorrar | Señala cuánto puedes reservar cada mes |
| Solicitar crédito | Da una visión clara de tu solvencia |
| Emprender | Evalúa el riesgo y la viabilidad financiera |
12. Herramientas y plantillas recomendadas
- Excel o Google Sheets (plantillas de presupuesto y balance)
- Apps: Fintonic, Mint, YNAB, Mobills
- Software de finanzas personales
Estas herramientas facilitan el seguimiento y análisis constante.
13. Errores comunes al interpretar estados financieros personales
Incluso con la mejor intención, es fácil malinterpretar tu estado financiero personal, lo que puede llevar a decisiones costosas o ilusiones financieras peligrosas. Estos errores son más comunes de lo que imaginas, pero la buena noticia es que puedes evitarlos con un poco de atención.
❌ 1. Subestimar los gastos variables
Uno de los errores más peligrosos es olvidar incluir o calcular mal los gastos variables, como entretenimiento, compras impulsivas, regalos o imprevistos. Estos gastos, aunque parezcan pequeños, pueden representar una parte significativa de tu presupuesto mensual.
💡 Solución: Usa apps o registros manuales para hacer un seguimiento real y preciso de todos tus gastos, incluso los menores.
❌ 2. No actualizar valores de activos y pasivos
Muchas personas calculan sus activos (como propiedades o vehículos) con valores antiguos o estimados sin base real, lo que distorsiona su patrimonio neto. Lo mismo ocurre con deudas que se han pagado parcialmente pero no se reflejan correctamente.
💡 Solución: Actualiza tu estado financiero al menos una vez al mes, con valores de mercado actuales y saldos reales de deudas.
❌ 3. Ignorar ingresos extra o deudas pequeñas
A veces se pasan por alto ingresos esporádicos, como freelance o ventas ocasionales, y también pequeñas deudas (como pagos pendientes con amigos, microcréditos o préstamos familiares). Esto da una visión incompleta de tu flujo de efectivo real.
💡 Solución: Incluye absolutamente todo, por pequeño que parezca. La suma de “pequeños” puede alterar mucho tu panorama.
❌ 4. Confundir flujo de efectivo con patrimonio
Un error clásico es pensar que un buen flujo de efectivo (sobrante mensual) significa estar en una buena situación financiera, cuando en realidad puedes tener un flujo positivo y aún así tener un patrimonio neto negativo si tus deudas son muy altas.
💡 Solución: Evalúa tanto el flujo de efectivo como el patrimonio neto, y analiza la relación entre ellos para entender si realmente estás avanzando.
🚨 Extra: Pensar que un crédito disponible es parte del patrimonio
Muchos consideran su línea de crédito disponible como un activo, lo cual es un error. El crédito no es tuyo, es prestado. Usarlo sin planificación puede llevarte a sobreendeudarte.
💡 Solución: No cuentes como activos el dinero de tarjetas o préstamos que aún no has usado.
14. Consejos prácticos para mejorar tus finanzas a partir del análisis
- Revisa tu estado financiero cada mes
- Automatiza ahorros
- Establece un fondo de emergencia
- Invierte parte de tu flujo positivo
- Reduce gastos innecesarios progresivamente
15. Conclusión: el poder de una buena lectura financiera
Cómo leer un estado financiero personal y tomar mejores decisiones
Leer y entender tu estado financiero personal no solo es útil, es esencial. Te permite dejar de tomar decisiones a ciegas y comenzar a actuar con propósito. Con esta habilidad, puedes transformar tu situación económica y acercarte a la libertad financiera que deseas.
16. Preguntas frecuentes (FAQ)
¿Cada cuánto tiempo debo revisar mi estado financiero personal?
Lo ideal es hacerlo mensualmente, aunque una revisión trimestral también es aceptable.
¿Necesito un contador para esto?
No necesariamente. Con herramientas básicas y disciplina, puedes gestionarlo tú mismo.
¿Qué hago si mi patrimonio es negativo?
Comienza reduciendo deudas, aumentando ingresos y ajustando gastos. A mediano plazo, es posible revertir esta situación.
¿Puedo usar este análisis para pedir un préstamo?
Sí. De hecho, presentar un estado financiero claro puede mejorar tus posibilidades de aprobación.
¿Cómo sé si estoy en una buena situación financiera?
Si tienes patrimonio positivo, flujo de efectivo estable y puedes ahorrar e invertir, vas por buen camino.

Soy un tipo que pagó una deuda de 42.000% de su sueldo en menos de 6 meses y hoy en dia enseño como hacerlo.