
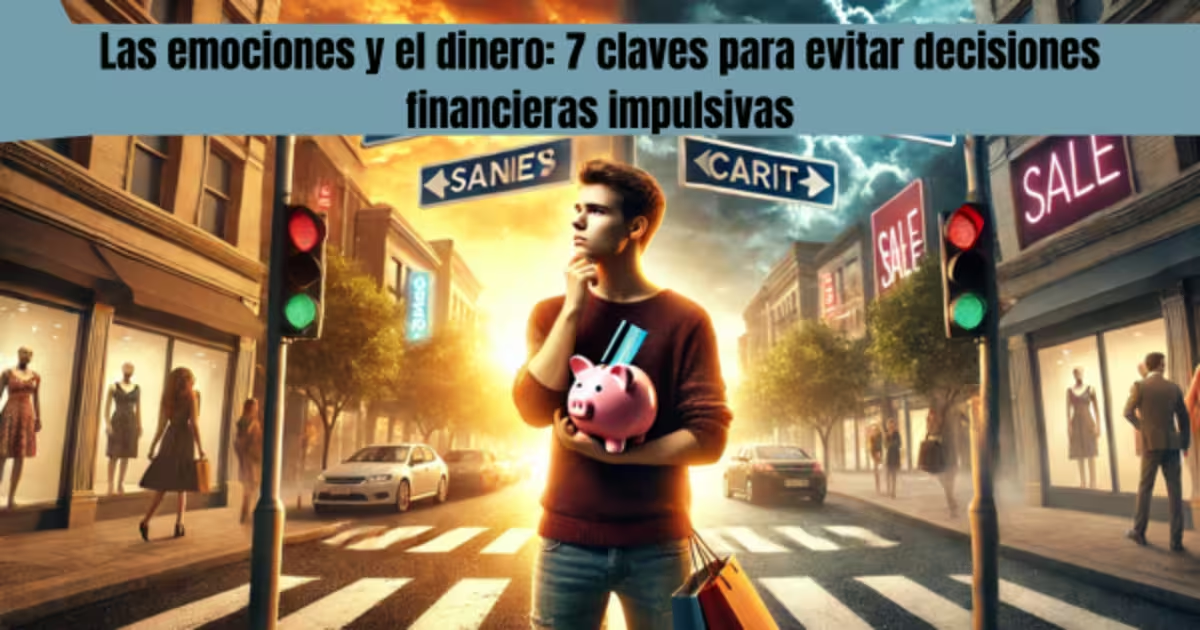
Las emociones y el dinero: 7 claves para evitar decisiones financieras impulsivas En el mundo actual, donde las ofertas relámpago, las compras en un clic y la constante presión del estilo de vida idealizado nos rodean, tomar decisiones financieras racionales se ha vuelto más desafiante que nunca. Más allá de los números y las cuentas, nuestras emociones juegan un papel determinante en cómo gastamos, ahorramos o invertimos. Desde la euforia de una compra impulsiva hasta la ansiedad por las deudas, el dinero no solo habita en nuestros bolsillos, sino también en nuestra mente.
Este artículo explora cómo las emociones pueden sabotear nuestras finanzas personales y presenta 7 claves esenciales para tomar el control, fomentar hábitos saludables y evitar caer en trampas emocionales que comprometen nuestro bienestar económico a largo plazo.
En este post
🧠 Introducción: La relación entre emociones y dinero
Hablar de dinero no es solo hablar de números, ingresos y egresos: es hablar de emociones. La manera en que nos sentimos puede tener un impacto directo en nuestras decisiones financieras. Desde compras impulsivas hasta inversiones arriesgadas, las emociones pueden llevarnos a actuar sin pensar. En este artículo descubrirás 7 claves prácticas para evitar decisiones financieras impulsivas y construir una relación más saludable con tu dinero.
💡 ¿Por qué nuestras emociones influyen en las finanzas?
Nuestras emociones son respuestas automáticas ante ciertos estímulos. Alegría, tristeza, miedo, ansiedad o euforia pueden alterar nuestra percepción de riesgo y recompensa. En temas financieros, esta distorsión emocional puede llevar a tomar decisiones apresuradas que afectan nuestro bienestar a largo plazo.
Por ejemplo:
- La tristeza puede llevar a compras para “sentirse mejor”.
- El estrés puede provocar que se ignore la planificación financiera.
- La euforia puede incitar a inversiones poco estudiadas.
⚠️ El peligro de las decisiones impulsivas
Las decisiones impulsivas rara vez se basan en análisis racionales. Se toman en momentos de carga emocional alta, y muchas veces se acompañan de arrepentimiento posterior. En el ámbito financiero, esto puede traducirse en:
- Endeudamiento innecesario
- Gastos por encima de tus posibilidades
- Falta de ahorro o planificación
- Confianza excesiva en oportunidades “demasiado buenas para ser verdad”
✅ Clave 1: Reconoce tus emociones antes de actuar
El primer paso para evitar errores financieros es ser consciente de tus emociones. Antes de realizar una compra o tomar una decisión importante, haz una pausa y pregúntate:
- ¿Cómo me siento en este momento?
- ¿Estoy actuando por necesidad real o por impulso emocional?
Este pequeño ejercicio de autorreflexión puede ayudarte a evitar muchos errores costosos.
🎯 Clave 2: Establece metas financieras claras
Cuando tienes metas financieras bien definidas, como ahorrar para una casa o saldar una deuda, es más fácil resistirse a decisiones impulsivas. Las metas te ayudan a poner las decisiones cotidianas en perspectiva:
- ¿Esta compra me acerca o me aleja de mi objetivo?
- ¿Vale la pena el gasto si tengo un plan más grande en mente?
Tener un “por qué” financiero reduce la vulnerabilidad emocional.
💰 Clave 3: Crea un presupuesto emocionalmente neutro
Un presupuesto no debe generar ansiedad ni sentimientos de restricción extrema. Debe ser una herramienta flexible que te dé control sin frustrarte. Incluye en tu presupuesto un pequeño monto para “gastos emocionales” o de ocio, para evitar sentir que “no puedes disfrutar tu dinero”.
Este equilibrio disminuye el riesgo de romper con el presupuesto en momentos de debilidad emocional.
⛔ Clave 4: Evita decisiones financieras en momentos de alta carga emocional
Tomar decisiones importantes cuando estás muy enojado, estresado o entusiasmado es una receta para el desastre financiero. Si te encuentras en un estado emocional alterado:
- Espera 24 horas antes de comprar algo costoso
- No tomes decisiones de inversión impulsivas
- Habla con alguien de confianza antes de actuar
A veces, el simple hecho de esperar puede ahorrarte mucho dinero y arrepentimiento.

https://www.instagram.com/p/DHGlyIhui_v
🔄 Clave 5: Automatiza tus finanzas para reducir decisiones impulsivas
La automatización es una excelente forma de reducir el margen de error emocional:
- Programa transferencias automáticas a tu cuenta de ahorros
- Establece pagos automáticos de facturas
- Automatiza tus aportes a inversiones
Así, te aseguras de avanzar financieramente sin depender de tu estado emocional diario.
💎 Clave 6: Practica la gratitud y el autocontrol financiero
La gratitud te ayuda a enfocarte en lo que ya tienes, reduciendo la necesidad de “comprar para llenar vacíos”. Además, trabajar el autocontrol —como evitar compras por 24-48 horas— te permite actuar con mayor claridad.
Pequeñas prácticas de autocontrol diario generan grandes resultados financieros con el tiempo.
🤝 Clave 7: Busca apoyo: asesoría financiera y emocional
No tienes que enfrentarte solo a tus emociones ni a tus finanzas. Hablar con un asesor financiero, un terapeuta o incluso un amigo de confianza puede ayudarte a tomar mejores decisiones.
Contar con una red de apoyo no solo te brinda perspectiva, sino que también disminuye la carga emocional en momentos críticos.
🌱 El impacto positivo del control emocional en las finanzas
Las personas emocionalmente conscientes toman mejores decisiones financieras, ahorran más, se endeudan menos y tienen mayor estabilidad a largo plazo. Esto no significa eliminar las emociones, sino entenderlas y gestionarlas a favor de tus objetivos.
🧩 Casos comunes de errores por impulsividad emocional
- Compras post-ruptura: gastar dinero en exceso para “sentirse mejor”.
- Inversiones en pánico: vender todo durante una caída del mercado.
- Gastos celebratorios desmedidos: recompensarse por logros con gastos que rompen el presupuesto.
- Endeudamiento por comparación social: comprar para “no quedarse atrás”.
Identificar estos patrones es clave para evitar repetirlos.
✅ Conclusión: Inteligencia emocional y bienestar financiero
Tener control emocional no significa reprimir tus sentimientos, sino usarlos como una herramienta para tomar mejores decisiones. Las finanzas saludables no dependen solo de cuánto ganas, sino de cómo administras tu dinero cuando las emociones entran en juego.
Aplicar estas 7 claves te ayudará a fortalecer tu inteligencia emocional financiera y construir un futuro más estable, libre de impulsos y lleno de conciencia.
❓Preguntas frecuentes (FAQ)
1. ¿Qué emociones afectan más las decisiones financieras?
Las más comunes son la ansiedad, la tristeza, la euforia y la ira. Todas pueden distorsionar el juicio financiero si no se reconocen a tiempo.
2. ¿Es malo comprar por impulso ocasionalmente?
No necesariamente, pero si se convierte en hábito, puede afectar seriamente tu presupuesto y tus metas financieras.
3. ¿Cómo sé si estoy tomando decisiones impulsivas?
Si sientes arrepentimiento inmediato, si no analizaste bien las consecuencias o si actuaste por presión emocional, probablemente fue una decisión impulsiva.
4. ¿Qué papel juega la terapia en la gestión financiera?
Mucho más del que se piensa. Terapias enfocadas en la inteligencia emocional o la psicología del consumo pueden ayudarte a entender tu relación con el dinero.
5. ¿Qué es un presupuesto emocional?
Es un presupuesto que incluye espacios para el disfrute, compras emocionales o gastos espontáneos, dentro de un marco saludable y planificado.

Soy un tipo que pagó una deuda de 42.000% de su sueldo en menos de 6 meses y hoy en dia enseño como hacerlo.




Trackbacks/Pingbacks