
Cuales son los errores comunes al hacer un presupuesto mensual y como evitarlos es un articulo esencial para ti que estas comenzando en este mundo de las finanzas personales. Ten en cuenta que estos errores te estan costando dinero mientras no los resuelves.
Tabla de contenido
1. Introducción
Elaborar un presupuesto mensual es esencial para mantener la estabilidad financiera y evitar problemas económicos. Sin embargo, muchas personas cometen errores que pueden afectar sus finanzas sin darse cuenta. En este artículo, exploramos los errores más comunes al hacer un presupuesto y cómo evitarlos para mejorar la administración del dinero.
2. No Registrar Todos los Ingresos y Gastos
Uno de los errores más frecuentes es no anotar todas las fuentes de ingresos y cada gasto, incluso los más pequeños. Sin un registro preciso, es fácil perder el control del dinero.
Cómo evitarlo:
- Llevar un registro detallado de ingresos y gastos.
- Utilizar aplicaciones de finanzas o una simple hoja de cálculo.
3. Subestimar Gastos Variables
Los gastos como comida, transporte y entretenimiento suelen fluctuar cada mes. Subestimar estos montos puede hacer que el presupuesto no sea realista.
Cómo evitarlo:
- Revisar el historial de gastos de meses anteriores.
- Promediar los gastos variables para una estimación más precisa.
4. No Incluir un Fondo de Emergencia
No tener un fondo para imprevistos puede llevar a endeudarse en caso de una emergencia médica, una reparación del hogar o la pérdida del empleo.
Cómo evitarlo:
- Destinar al menos el 10% de los ingresos a un fondo de emergencia.
- Mantener el fondo en una cuenta separada para evitar gastarlo en otras cosas.
5. No Diferenciar entre Necesidades y Deseos
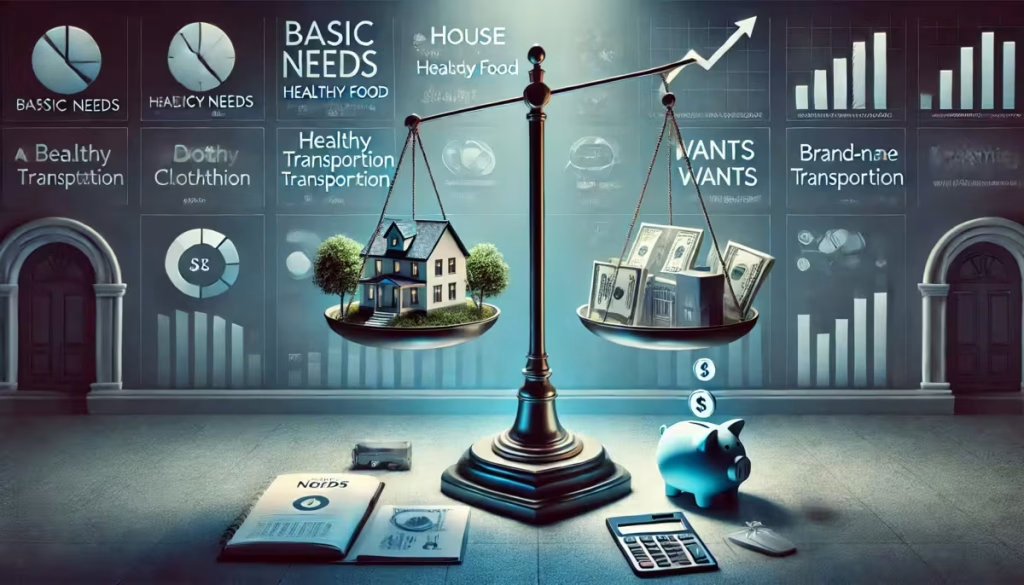
Uno de los errores más comunes al hacer un presupuesto es no distinguir correctamente entre necesidades y deseos. Esto puede llevar a gastar en cosas innecesarias mientras se descuidan gastos esenciales, lo que provoca desequilibrios financieros y, en algunos casos, deudas innecesarias.
¿Qué son las necesidades y los deseos?
- Necesidades: Son gastos esenciales que garantizan la supervivencia y calidad de vida mínima. Incluyen vivienda, alimentación, transporte, salud y educación básica.
- Deseos: Son gastos opcionales que mejoran la calidad de vida, pero no son imprescindibles. Ejemplos incluyen salir a comer fuera, ropa de marca, el último modelo de celular o suscripciones de entretenimiento.
Autoevaluación: ¿Sabes Diferenciar entre Necesidad y Deseo?
Responde las siguientes preguntas con «Sí» o «No»:
- Si dejo de gastar en esto, mi bienestar o seguridad se verá gravemente afectado/a?
- ¿Este gasto es recurrente y difícil de evitar en la vida cotidiana?
- ¿Si pierdo mis ingresos, seguiría priorizando este gasto sobre otros?
- ¿Esta compra resuelve una necesidad funcional o práctica (como comida o transporte para ir al trabajo)?
- ¿Si no compro esto ahora, mi calidad de vida disminuirá de manera significativa?
Resultados:
- Mayoría de «Sí» → Es una necesidad.
- Mayoría de «No» → Es un deseo.
Si tienes dudas en alguna respuesta, es probable que el gasto no sea 100% necesario. En estos casos, pregúntate si hay una alternativa más económica o si puedes postergar la compra.
Ejemplos de Necesidades y Deseos
| Categoría | Necesidad | Deseo |
| Alimentación | Frutas, verduras, proteínas básicas | Restaurantes, delivery frecuente |
| Vivienda | Alquiler, servicios básicos | Decoración, muebles de lujo |
| Transporte | Gasolina, transporte público para ir al trabajo | Taxi diario, auto nuevo sin necesidad |
| Ropa | Uniforme de trabajo, ropa básica | Marcas caras, ropa de moda constante |
| Tecnología | Celular funcional | Último modelo de smartphone |
La clave no es eliminar todos los deseos, sino aprender a priorizar y ajustar el presupuesto para dar prioridad a lo esencial antes de gastar en lo opcional.
6. No Planificar para Gastos Ocasionales
Los gastos ocasionales son aquellos que no ocurren todos los meses, pero sí en momentos específicos del año. No incluirlos en el presupuesto puede generar desbalances financieros y obligar a usar ahorros o endeudarse.
Ejemplos de gastos ocasionales:
- Seguro del auto o de salud
- Mantenimiento del coche o la casa
- Regalos y celebraciones (cumpleaños, Navidad)
- Renovación de licencias o documentos
- Viajes o vacaciones
Cómo evitar este error
- Identificar los gastos ocasionales: Haz una lista de todos los gastos no mensuales que podrían surgir en el año.
- Calcular su costo total: Suma cuánto gastarás en estos conceptos durante el año.
- Dividir en mensualidades: Si, por ejemplo, planeas gastar $600 en regalos navideños, separa $50 cada mes.
- Crear un fondo específico: Guarda ese dinero en una cuenta separada o en un sobre para evitar gastarlo en otras cosas.
Así, cuando llegue el momento del gasto, ya tendrás el dinero listo sin afectar tu presupuesto mensual.
7. Depender de Ingresos Inciertos
Muchos cometen el error de incluir en su presupuesto ingresos variables o inciertos, como bonificaciones, comisiones o trabajos extra, y gastar como si fueran garantizados. Esto puede generar problemas si esos ingresos no se materializan.
Ejemplo de ingresos inciertos:
- Comisiones de ventas
- Horas extras en el trabajo
- Ganancias de inversiones de alto riesgo
- Bonos de desempeño
- Freelance con pagos irregulares
Cómo evitar este error
- Presupuestar solo con ingresos fijos: Calcula tu presupuesto basado en el sueldo o ingreso mínimo asegurado.
- Tratar los ingresos extra como un bono: Úsalos para ahorro, pago de deudas o inversiones, pero no dependas de ellos para gastos fijos.
- Crear un fondo de estabilidad: Si trabajas con ingresos variables, ahorra de 3 a 6 meses de gastos para cubrir meses de bajas ganancias.
Tener un presupuesto realista basado en ingresos seguros te dará más estabilidad y evitará sorpresas financieras desagradables.
Estos tres errores pueden desajustar un presupuesto, pero con planificación y control pueden corregirse fácilmente. ¿Te gustaría que agregara alguna herramienta para facilitar la organización de gastos? 😊

https://www.instagram.com/p/DDZJMTwxjSe/?hl=es
8. No Ajustar el Presupuesto Regularmente
Las circunstancias financieras cambian, y un presupuesto estático puede volverse ineficaz con el tiempo.
Cómo evitarlo:
- Revisar el presupuesto cada mes y ajustarlo según sea necesario.
- Adaptarlo en función de cambios en ingresos o gastos.
9. No Usar Herramientas de Control Financiero
Muchas personas manejan sus finanzas sin herramientas que faciliten la planificación y el seguimiento del presupuesto.
Cómo evitarlo:
- Utilizar aplicaciones de finanzas personales como Mint, YNAB o Excel.
- Hacer un seguimiento semanal del presupuesto.
10. No Asignar una Parte para el Ahorro
Sin una asignación fija para el ahorro, es fácil gastar todo el dinero disponible sin prever el futuro.
Cómo evitarlo:
- Aplicar la regla del 50/30/20 (50% necesidades, 30% deseos, 20% ahorro).
- Programar transferencias automáticas a una cuenta de ahorro.
11. Tener Expectativas Poco Realistas
Hacer un presupuesto basado en cifras demasiado optimistas puede llevar a frustración y descontrol financiero.
Cómo evitarlo:
- Ser realista con los gastos y no intentar reducirlos drásticamente de un mes a otro.
- Ajustar el presupuesto conforme a la realidad financiera personal.
12. No Incluir Pequeños Gastos (Gastos Hormiga)
Los pequeños gastos diarios, como café, snacks o suscripciones, pueden sumar una cantidad considerable al final del mes.
Cómo evitarlo:
- Llevar un registro de cada gasto, por mínimo que sea.
- Identificar gastos innecesarios y reducirlos gradualmente.
13. No Considerar la Inflación y Aumentos de Precios
Los precios de bienes y servicios suben con el tiempo, lo que puede afectar el presupuesto si no se considera este factor.
Cómo evitarlo:
- Ajustar el presupuesto considerando un margen para la inflación.
- Revisar los precios de servicios y productos regularmente.
14. Ya reconoces los errores comunes al hacer un presupuesto
Un presupuesto mensual bien estructurado es una herramienta clave para el control financiero. Evitar los errores comunes mencionados puede ayudarte a mejorar tu planificación y alcanzar tus objetivos económicos con mayor facilidad. La clave está en la disciplina, el seguimiento continuo y la flexibilidad para ajustar el presupuesto según sea necesario.
15. Preguntas Frecuentes (FAQ)
1. ¿Cuál es el error más común al hacer un presupuesto?
No registrar todos los ingresos y gastos, lo que impide tener una visión clara de las finanzas personales.
2. ¿Cuánto dinero debería destinar al fondo de emergencia?
Lo ideal es tener entre 3 y 6 meses de gastos esenciales ahorrados.
3. ¿Cómo puedo reducir los gastos hormiga?
Haciendo un seguimiento detallado de cada gasto y eliminando aquellos innecesarios o que se pueden sustituir por opciones más económicas.
4. ¿Con qué frecuencia debo revisar mi presupuesto?
Al menos una vez al mes, aunque es recomendable hacer ajustes semanales para un mejor control.
5. ¿Qué hago si mi presupuesto no me alcanza para todo?
Revisar gastos no esenciales, buscar formas de aumentar ingresos y ajustar prioridades de gasto.

Soy un tipo que pagó una deuda de 42.000% de su sueldo en menos de 6 meses y hoy en dia enseño como hacerlo.



Trackbacks/Pingbacks