
Cuales son los conceptos basicos de finanzas personales? esta pregunta de mi pequeña hija Vicky me hizo comenzar a buscar la forma de encontrar ejemplos simples que puedan ayudar a los mas pequeños a entenderlos. Las finanzas personales son fundamentales para alcanzar estabilidad económica y lograr metas financieras. Comprender sus conceptos básicos permite tomar decisiones informadas sobre el dinero, el ahorro, la inversión y el endeudamiento.
En este artículo, exploraremos los principales conceptos de finanzas personales y cómo aplicarlos en la vida cotidiana.
Tabla de contenido
1. Introducción a las Finanzas Personales
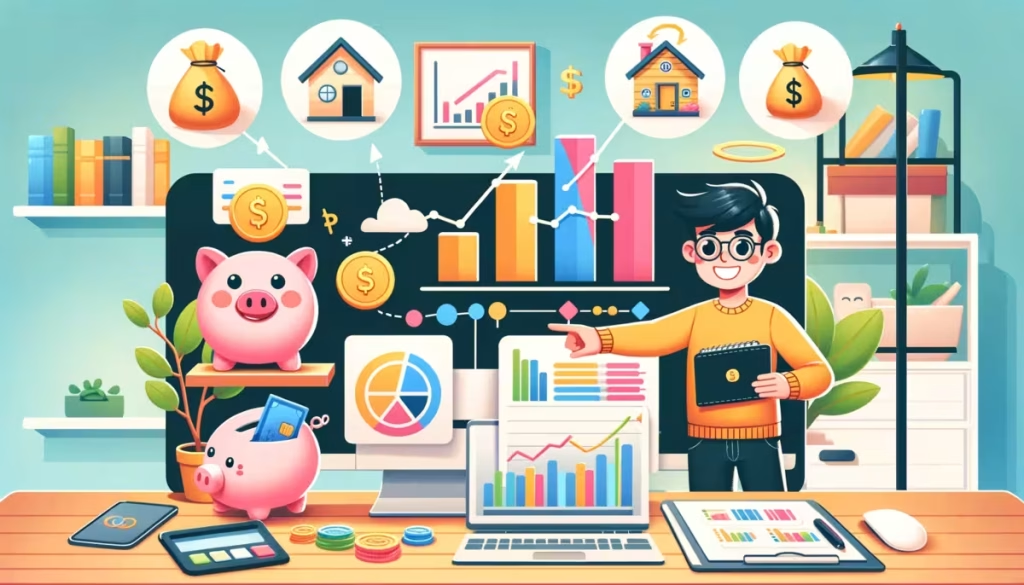
Las finanzas personales se refieren a la administración del dinero y los recursos financieros de una persona o familia. Comprender cómo funciona el dinero y cómo tomar decisiones adecuadas es clave para mejorar la calidad de vida y evitar problemas económicos.
2. Importancia de una Buena Gestión Financiera
Una buena gestión de las finanzas personales permite:
- Mantener un equilibrio entre ingresos y gastos.
- Crear un fondo de emergencia para imprevistos.
- Evitar deudas innecesarias.
- Asegurar un futuro financiero estable.
- Aprovechar oportunidades de inversión y crecimiento patrimonial.
3. Conceptos Básicos de Finanzas Personales
1. Ingresos
Es el dinero que una persona recibe por su trabajo, inversiones, negocios u otras fuentes. Existen dos tipos principales:
- Ingresos activos: Provienen del trabajo o actividad laboral.
- Ingresos pasivos: Se generan sin necesidad de trabajar constantemente, como rentas o dividendos.
2. Gastos
Son las salidas de dinero necesarias para cubrir necesidades y deseos. Se dividen en:
- Gastos fijos: Aquellos que no cambian mes a mes (alquiler, hipoteca, servicios básicos).
- Gastos variables: Fluctúan según el consumo (alimentación, entretenimiento, compras).
3. Presupuesto
Un presupuesto es una planificación de ingresos y gastos para administrar el dinero eficientemente. Ayuda a controlar los gastos y asegurar que el dinero se use de manera inteligente.
4. Ahorro
Es el dinero que se guarda para el futuro. Idealmente, se recomienda ahorrar al menos el 20% de los ingresos mensuales. Existen diferentes tipos de ahorro:
- Ahorro para emergencias.
- Ahorro para inversiones.
- Ahorro para metas específicas (viajes, educación, compra de vivienda).
5. Inversión
Consiste en poner dinero en activos que generen rentabilidad con el tiempo. Ejemplos incluyen:
- Acciones y bonos.
- Bienes raíces.
- Fondos de inversión.
- Negocios propios.

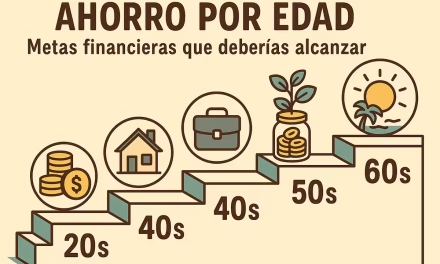
https://www.instagram.com/p/DD52SxkPsa6/?hl=es
6. Endeudamiento
El endeudamiento puede ser positivo o negativo. Un buen uso de la deuda permite adquirir activos o mejorar la calidad de vida (como préstamos para educación o vivienda). Sin embargo, un exceso de deuda puede generar problemas financieros.
7. Crédito y Puntaje Crediticio
El crédito es un préstamo de dinero que debe devolverse con intereses. El puntaje crediticio mide la capacidad de una persona para pagar sus deudas y es clave para obtener préstamos en el futuro.
8. Inflación y su Impacto
La inflación es el aumento sostenido de los precios con el tiempo. Si el dinero no se invierte o se coloca en instrumentos que generen rendimientos superiores a la inflación, pierde valor.
9. Fondo de Emergencia
Es una cantidad de dinero reservada para imprevistos, como desempleo o gastos médicos. Se recomienda que el fondo de emergencia cubra entre 3 y 6 meses de gastos básicos.
10. Jubilación y Planificación Financiera a Largo Plazo
Ahorrar para la jubilación garantiza estabilidad financiera en la vejez. Opciones como fondos de pensiones, planes privados y bienes raíces ayudan a asegurar un retiro sin preocupaciones.
4. Cómo Mejorar la Salud Financiera
- Elaborar un presupuesto mensual.
- Reducir gastos innecesarios.
- Pagar deudas a tiempo y evitar intereses elevados.
- Diversificar ingresos y buscar fuentes de ingresos pasivos.
- Ahorrar e invertir de manera inteligente.
5. Herramientas Útiles para Gestionar el Dinero
- Aplicaciones móviles: Mint, YNAB, Fintonic.
- Hojas de cálculo para presupuestos.
- Libros sobre educación financiera: «Padre Rico, Padre Pobre» (Robert Kiyosaki), «El Hombre Más Rico de Babilonia» (George S. Clason).

https://www.instagram.com/p/DEGmEZztSzT/?hl=es&img_index=1
6. Ya sabes cuales son los conceptos basicos de finanzas personales
Dominar los conceptos básicos de finanzas personales es clave para tomar mejores decisiones económicas y asegurar un futuro estable. Aplicar estrategias de ahorro, inversión y planificación financiera permite evitar problemas financieros y alcanzar metas a largo plazo.
7. Preguntas Frecuentes
1. ¿Cuál es la regla del 50/30/20 en finanzas personales?
Es una estrategia de presupuesto que sugiere dividir los ingresos de la siguiente manera:
50% para necesidades básicas (alquiler, comida, transporte).
30% para deseos y entretenimiento.
20% para ahorro e inversión.
2. ¿Cuánto debería ahorrar cada mes?
Se recomienda ahorrar al menos el 20% de los ingresos, pero cualquier cantidad es mejor que nada.
3. ¿Es mejor ahorrar o invertir?
Depende del objetivo financiero. Ahorrar es clave para la estabilidad a corto plazo, mientras que invertir ayuda a generar riqueza a largo plazo.
4. ¿Cómo mejorar mi puntaje crediticio?
Pagar deudas a tiempo.
No usar más del 30% del crédito disponible.
No solicitar demasiadas tarjetas o préstamos en poco tiempo.
5. ¿Cuál es la mejor forma de salir de deudas?
Crear un plan de pago priorizando las deudas con tasas de interés más altas.
Usar estrategias como el «método bola de nieve» o «método avalancha».
Reducir gastos innecesarios y destinar más dinero al pago de deudas.
Comprender y aplicar estos conceptos básicos de finanzas personales permitirá mejorar la estabilidad económica y lograr un mejor futuro financiero.

Soy un tipo que pagó una deuda de 42.000% de su sueldo en menos de 6 meses y hoy en dia enseño como hacerlo.



Trackbacks/Pingbacks